SMBCモビットは個人事業主でも利用できるカードローン!急な出費でも即日融資が受けられる場合もある
SMBCモビットは個人事業主でも利用できるカードローンです。
急な出費でも最短15分で融資が受けられるケースがあるため、多くの人に利用されています。
SMBCモビットのカードローンで借りたお金は自由に使えますが、原則事業用としては利用できません。
売上から生活費にお金を回さなくて済むよう、プライベート資金を借りて、事業資金を確保する使い方は可能です。
本記事ではSMBCモビットのカードローンについて、特徴や利用の流れを紹介します。
SMBCモビットのカードローンを利用するときに気を付けるべきポイントも理解して、納得して申し込みましょう。
SMBCモビットは個人事業主でも利用できるカードローン
| 項目 | 内容 |
|---|---|
| 金利(年率) | 年3.0%~18.0% |
| 審査時間 | 最短15分 |
| 無利息期間 | なし |
| 借入限度額 | 800万円 |
SMBCモビットは三井住友カード株式会社が提供している、基準を満たせば個人事業主でも利用できるカードローンサービスです。
個人事業主は本人確認書類や収入証明書類に加えて「営業状況確認のお願い」の書類の提出が必要になるケースがあります。
少し手間がかかる可能性はありますが、個人事業主でも安定継続収入があれば問題なく借り入れ可能です。
SMBCモビットは最短15分で即日融資が受けられ、保証人や担保がなくても借り入れできるため、多くの人が利用しています。
適用金利や借入限度額は審査によって決定され、初回利用時の限度額は10万円〜50万円程度になるのが一般的です。
SMBCモビットの利用実績が良好なら、増額の申し込みによって利用限度額が上げられます。
SMBCモビットで借りたお金は原則自由に使えますが、事業用の資金には利用できません。
個人事業主としてプライベートのお金に困ったときは、SMBCモビットのカードローンを活用しましょう。
申し込みした当日に融資が受けられる
SMBCモビットは申し込み当日に融資が受けられるケースもあるカードローンです。
Webから申し込めば自宅からスマホだけで手続きが完了し、審査に通ると指定した口座に振り込まれ、来店する必要がありません。
個人事業主は税金や社会保険料を自身で払わなければならず、用意していないと期日までに支払えなくなる可能性があります。
支払い期日間近で手元にお金がなくても、SMBCモビットで即日借り入れができると延滞を防げます。
ただし申し込みの時間帯や審査状況によっては即日融資を受けられない可能性も。
当日中の借り入れを目指すなら、できるだけ早い時間に申し込みを行い、本人確認書類や収入証明書類を事前に準備しておきましょう。
金利は年3.0%~18.0%の間で審査によって決まる
SMBCモビットの適用金利は年3.0%〜18.0%で、申し込み時に自分で選ぶのではなく審査の結果によって決まります。
収入の状況や他社での借り入れなどをもとに判断されますが、一般的に初めてSMBCモビットを利用するときは、上限に近い金利が適用されやすいです。
適用される金利が高いと返済の負担も大きくなります。
例えば30万円を24か月で返済するとき、適用金利が年10.0%と年18.0%と比較すると返済総額は30,000円程度違いが出る計算です。
| 適用金利 | 毎月の返済額 | 返済総額 |
|---|---|---|
| 年10.0% | 14,000円程度 | 330,000円程度 |
| 年18.0% | 15,000円程度 | 360,000円程度 |
毎月返済期日までに返済を行って健全な利用実績を積み重ね、利用限度額の増額申請を行うと適用金利が下がる可能性もあります。
金利が低いと毎月の返済が楽になるので、最初から無謀な融資は受けず、毎月無理なく返済できる金額を借りましょう。
増額審査に通ると最大800万円まで借り入れができる
SMBCモビットは最大800万円まで借り入れが可能な商品です。
最初から最大額を借りるのは難しいため、健全な利用実績が積み上がり、利用限度額の増額申請に通ると800万円まで借りられるケースがあります。
ただし以下の理由で増額は申し込めば必ず認められるわけではありません。
- 総量規制による制限がある
- 返済状況や他社借入状況の確認がある
SMBCモビットが守っている貸金業法には総量規制のルールがあり、年収の3分の1以上の融資はできません。
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。
引用:お借入れは年収の3分の1まで(総量規制について)│日本貸金業協会
800万円借りるには、少なくとも2,400万円の年収が必要です。
現在までの返済状況や他社を含めた借り入れ状況も確認され、特に返済の遅れがあると審査に悪影響を及ぼします。
個人事業主は事業の収入状況を確認するために、確定申告書などの収入を示す書類の提出を求められるケースも。
増額を検討するときは、総量規制の範囲に収まる金額を希望しましょう。
保証人や担保がなくても借入可能
SMBCモビットは保証人や担保がなくても利用できます。
融資を受けるとき「家族に保証人を頼まなければならないのでは」「自宅や車を担保に入れる必要があるのでは」と心配する必要はありません。
個人事業主が申し込むときも同様で、SMBCモビットのカードローンは本人の信用をもとに審査が行われます。
申込時に本人確認書類や収入証明書類などの提出が求められ、提出した書類をもとに返済能力があるか判断される仕組みです。
保証人や担保がなくても返済能力を認めてもらえるよう、必要な書類をきちんと揃えてから融資を受けましょう。
SMBCモビットには法人や個人事業主向けの商品はない
SMBCモビットは法人や個人事業主向けに事業性資金を融資する、ビジネス専用ローンは提供していません。
個人向けの使用用途に限定されたカードローンで、事業目的での借り入れは不可です。
自営業や個人事業主でも個人向けカードローンとして申し込めて、プライベート資金として借り入れはできます。
個人向けの税金や社会保険料などの支払いなら、問題なく対応可能です。
個人事業主は納税でまとまったお金を用意しなければいけないケースがあるので、SMBCモビットで借りられると「支払いができない」と焦らず済みます。
事業が不調で生活費が足りないとき、カバーする使い方も可能です。
急な出費でお金に困ったときは即日融資が受けられるSMBCモビットのカードローンを活用しましょう。
ビジネスローンとカードローンの違いは資金の使い道に差がある
ビジネスローンとカードローンはどちらもお金を借りる手段ですが、借りたお金を何に使えるかに違いがあります。
| 種類 | 借入対象者 | 使用用途 |
|---|---|---|
| ビジネスローン | 法人または個人事業主 | 事業用の資金 |
| カードローン | 個人 | 生活用の資金 (原則、事業資金への利用は禁止) |
ビジネスローンは借りたお金を事業資金に使う目的のローンです。
仕入れや運転資金といった使い道で事業に限られるのが一般的であり、申し込み時に事業の状況を示す書類を求められる例もあります。
カードローンは使い道が比較的自由な点が特徴です。
SMBCモビットカードローンは生活費や急な出費など幅広い目的で利用可能であるが、事業用の資金への利用を認めていません。
個人事業主が借り入れ先の金融機関を選ぶときは、利用できる範囲を事前に確認しておく必要があります。
融資を受ける目的に合わせて、利用する借入方法を選択しましょう。
SMBCモビットはスマホのみで申し込みが可能
SMBCモビットのカードローンはスマホからのWeb申し込みができるため、自宅に居ながら借り入れが可能です。
SMBCモビット公式スマホアプリをダウンロードして、画面に従い必要事項を入力すると申し込みが完了します。
入力後は「オンライン本人確認」に進み、スマホから運転免許証などの本人を確認できる書類を提出します。
申し込みから最短15分で融資が完了するので、急にお金が必要になったときにぴったりです。
SMBCモビットの営業時間は9時〜21時で、当日中に借りたいときは営業時間内に申し込みを完了しておかなければなりません。
審査時間も考慮して20時までには申し込みをしておきましょう。
営業時間内に申し込みが完了しても、審査状況や混雑していると即日融資が叶わないケースもあります。
即日融資を希望するなら、午前中の空き時間を活用してスマホから申し込みを完了させましょう。
スムーズに申し込みするために本人確認書類と収入証明書類を事前に準備
SMBCモビットカードローンの申し込みをスムーズに進めるために、必要書類をあらかじめ手元に用意しておきましょう。
申し込みの完了が遅くなればなるほど、融資の時期が遅くなるからです。
特に急な出費でお金を早急に調達したい人は、書類の準備を急ぐ必要があります。
申込時に提出しなければいけない書類は「本人確認書類」と「収入証明書類」です。
本人確認書類として一般的に使われるのは以下の書類です。
- 運転免許証
- マイナンバーカード
- パスポート
個人事業主が提出する収入証明書類は確定申告書の控えや課税証明書が一般的です。
直近の確定申告書類はすぐに取り出せるように整理しておくとスムーズ。
さらに、個人事業主の人は「営業状況確認のお願い」の提出を求められるケースがあります。
「営業状況確認のお願い」はSMBCモビットの公式ホームページからダウンロードできるため、必要事項を記入して提出しましょう。
本人確認は事務所や自宅に電話がかかってくる可能性がある
カードローンの審査は申し込み内容に間違いがないかを確かめるため、本人確認や在籍確認が行われるケースがあります。
SMBCモビットは自宅や勤務先への電話による確認は原則行っていませんが、審査を進めるにあたって必要と判断された場合は事前に申込者の同意を得て連絡がきます。
会社員の場合の在籍確認は申し込み時に記入した勤務先に、個人事業主の場合は事務所や自宅が連絡先になるのが一般的です。
電話での確認が取れないと審査が進まず、融資の時期が遅れる原因にもなるため申し込み後は着信に気づける状態にしておきましょう。
事務所や自宅に家族や従業員がいる場合「電話がかかってきたことを知られたくない」と不安に感じる方かもしれません。
不安があれば申し込みの段階で、連絡方法や連絡のタイミングについて相談できないか確認しておくと安心です。
SMBCモビットの電話による確認はプライバシーに配慮しており、会社名ではなく担当者の個人名を伝えてくれるため、消費者金融からの連絡と気づかれにくいです。
カードローンの審査は本人確認のために電話がかかってくるため、事前に心の準備をしておきましょう。
個人事業主が審査で確認される主な項目
個人事業主がSMBCモビットのカードローンを申し込んだときに、確認される主な項目は以下の通りです。
| 項目 | 内容 |
|---|---|
| 属性情報 | 年齢や事業所、営業年数などの申込者本人に関する情報 |
| 収入情報 | 給与や事業収入などの収入に関する情報 |
| 信用情報 | 各種ローンとクレジットカードの申し込みや利用状況に関する情報 |
| 業務や財務状況 | 売上や利益などの経営に関する情報 |
申込者本人の個人情報や収入情報を確認して、返済能力があるか判断するために重要な情報です。
カードローンの審査は信用情報機関に登録されている申込者の信用情報の照会が行われます。
信用情報は過去の借り入れに関する契約内容や返済状況を記録した情報です。
「信用情報」とは、ローンやクレジットの利用などの信用取引に関する、過去から現在までの客観的な取引事実を表す情報です。
引用:JICC
個人事業主は事業の売上や利益などに関する経営の情報も審査に影響します。
毎月一定の給与が支給される会社員と異なり、個人事業主は安定性が低いと評価されがちです。
返済能力を認めてもらうためには、安定した経営をしていると証明しないといけません。
営業実績はすぐには改善できないので金融機関に求められる前に収入証明書類を提出や、事業の見通しを聞かれたらすぐに答えられる状態にするなどの対策をとるのがおすすめです。
各審査項目を意識して、SMBCモビットのカードローンに申し込みましょう。
個人事業主が融資を受けるときに気を付けるべきポイント
個人事業主が融資を受けるときに気を付けるべきポイントは以下の通りです。
- 滞納した実績があると審査に悪影響が出る
- 借りたお金の使い道を明確にする
- 返済について計画を立てる
- 借り入れや返済のしやすさ
過去に金融機関から借りたお金を返済期日を守らずに滞納した実績があると、カードローンの審査に通りづらいです。
返済状況は信用情報に登録されており、滞納履歴は完済した日から5年を経過するまで信用情報期間に残ります。
借り入れした資金の使い道を考えておくと、過度な借り入れを抑えつつ無駄な出費にもつながりません。
個人事業主は毎月の収入にばらつきがあるため、無理のない返済計画を立てるのが重要です。
収入が高い月で考えるのではなく、収入が低い月でも返済できる金額を借りましょう。
返済がしやすい金融機関を選ぶと、忙しい時期でも返済に困りません。
個人事業主は自由に使える一方、仕事が忙しくて休みがない場合もあるため借り入れや返済のしやすさも大事です。
SMBCモビットはスマホのみで借り入れから返済まで可能で、 外出せずに24時間いつでも操作できるので、忙しい個人事業主に適しています。
気を付けるポイントを意識して、SMBCモビットのカードローンを利用しましょう。
税金や社会保険料などの滞納をしていると審査に悪影響が出る場合がある
カードローンの審査は収入だけでなく、過去の支払い状況も判断の材料になります。
「過去に税金の支払いを滞納してしまった」といった人は審査に通るか不安に感じがちです。
一般的に税金や社会保険料の滞納は信用情報機関に登録はされず、カードローンの審査に影響はないとされています。
ただし支払うべき税金や社会保険料が高すぎて、クレジットカードの支払日にお金を用意できずに延滞したときは信用情報機関に登録されます。
税金や社会保険料を支払えないほどの収入状況であれば返済能力がないと判断される場合も。
税金や社会保険料の納付が難しいときは、早めに窓口に相談しましょう。
支払いの猶予や免除などの案内をしてもらえる場合があります。
不安がある場合はカードローンの申し込みをする前に、現在の納付状況を確認しましょう。
融資された資金の使い道を明確にしておく
カードローンを利用するときは借りたお金の使い道をあらかじめ明確にしておくのが大切です。
個人事業主は事業の資金と生活費が混ざりやすいため、使い道があいまいだと、返済の計画も立てにくくなります。
SMBCモビットのカードローンで借りたお金は原則事業用資金としては使用できません。
審査のときに借り入れの目的や金額について聞かれるケースがあり、事業資金にあたる使い道を伝えると審査落ちする可能性もあります。
事前に必要な金額と借りたい理由を整理しておくと、手続きがスムーズ。
返済に備えて借りた金額と使い道はメモや帳簿に残しておくのがおすすめです。
「何のために、いくら借りたのか」をいつでも説明できる状態にしておけば、借りすぎの防止にもつながります。
融資された資金の使い道をはっきりさせてから、SMBCモビットのカードローンに申し込みましょう。
返済シミュレーションを活用して余裕のある返済計画を立てる
カードローンは借りて終わりではなく、返済まで見据えて計画を立てなければいけません。
返済シミュレーションは返済計画を立てるときに役立つツールで、SMBCモビットの公式サイトで無料で利用できます。
出典:SMBCモビット
返済シミュレーションで借入希望額や金利などを入力すると、返済期間や利息を含めた総額の目安を確認可能です。
毎月返済可能な金額を入力すればいくらまで借り入れ可能かを数値で把握できて、イメージしやすくなります。
個人事業主は収入が月ごとに変動しやすいため、収入が少ない月を基準として無理なく返済できるように毎月の返済額を決めておくのがベストです。
返済シミュレーションは収入が落ちたときも想定して実施し、無理なく返済できるかチェックしましょう。
借り入れや返済のしやすい金融機関を選ぶ
融資を受けるための金融機関は金利や限度額だけでなく、借り入れや返済のしやすさも含めて選ぶことが大切です。
使い勝手が悪いと返済の遅れや手間につながるおそれがあります。
借り入れや返済方法にスマホアプリから手続きに対応していたり、コンビニATMが利用できたりすると、利便性が高いです。
忙しい個人事業主でも自宅から外出せずにスマホアプリから手続きができます。
コンビニは全国どこにでもあり、出かけるついでに借り入れや返済ができるので、不便さを感じにくいです。
借り入れや返済方法だけでなく、返済日や返済額の設定のしやすさも重要です。
個人事業主は入金のタイミングが一定でないことも多いため、資金に余裕のある日に返済日を合わせられると、返済の遅れを防げます。
SMBCモビットのカードローンはスマホアプリから借り入れや返済が可能で、返済日も都合に合わせて以下のように変えられます。
出典:SMBCモビット
約定返済日 借入日 返済期日 毎月5日 1日~19日 借入日の翌月の約定返済日 20日~末日 借入日の翌々月の約定返済日 毎月15日 1日~末日 借入日の翌月の約定返済日 毎月25日 1日~9日 借入日の同月の約定返済日 10日~末日 借入日の翌月の約定返済日 毎月末日 1日~14日 借入日の同月の約定返済日 15日~末日 借入日の翌月の約定返済日
約定返済日を4種類から都合に合わせて指定でき、口座振替を希望した場合は指定した日に引き落としが行われます。
借り入れや返済がしやすい金融機関からお金の借りたいときは、SMBCモビットのカードローンを申し込みましょう。
個人事業主がSMBCモビットで融資を受けるときに関するよくあるQ&A
個人事業主がSMBCモビットで融資を受けるときに気になるQ&Aをまとめました。
- 個人事業主だと審査は甘い?
- 必ず審査に通るカードローンはどこ?
「審査に落ちたくない」「審査に必ず通りたい」といった声が多くありますが、審査が甘く絶対に通過するカードローンはなく、個人事業主が申し込んでも例外ではありません。
「審査が甘い」「絶対に借りられる」といった謳い文句で勧誘してくる金融機関は違法業者の可能性が高いので、近寄らないようにしましょう。
カードローンは法律上の義務として審査を行わなければならず、「返済能力の確認」と「貸し倒れリスクの防止」などを判断して、申込者に融資しても問題がないかを精査しています。
SMBCモビットカードローンも同様で、審査に通らなければ借り入れができないと覚えておきましょう。
個人事業主でも審査が甘くなりません。
SMBCモビットカードローンの審査は申込者の職業にかかわらず、返済能力があるかどうかを基準に判断されます。
会社員と比べて個人事業主は収入が変動しやすいため、審査で慎重に見られる可能性も。
収入が安定していると判断されないと審査に悪影響が出る可能性があるため、収入証明書類を不備なく提出しましょう。
申し込みをすると必ず借り入れができるカードローンはありません。
正規の金融機関は法律や社内の規定にもとづいて審査を行い、返済能力があると判断した人にのみ融資を実行します。
「絶対に借りられる」「審査なし」とうたう業者は違法業者の可能性が高く、お金に困った人が利用したくなる宣伝は違法業者が使う典型的な手口です。
違法業者からお金を借りると、法外な金利を請求されたり、強引な取り立てを受けたりする危険性があり、被害にあえば日常生活に大きな影響が出ます。
金融庁も違法業者に関して以下のように注意喚起を行っています。
貸金業を営む者は、主たる営業所等の所在地を管轄する財務局長又は都道府県知事の登録を受けなければならないこととなっています。借入れをする場合には、当該業者の登録の有無を確認し、登録の確認ができない業者からは、絶対に借入れしないで下さい。
引用:金融庁
安全に金融機関を利用するために、貸金業者登録を確認するのが大切です。
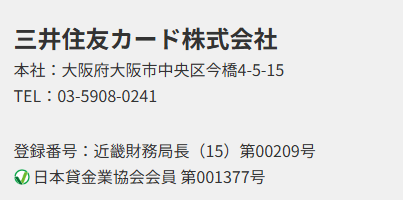
貸金業者登録は金融庁や都道府県から正式に貸金業として登録している証拠で、登録番号をホームページや店頭に掲示する義務が発生します。
SMBCモビットのホームページの下部にも以下の通り登録番号の記載があり、正規の消費者金融と確認可能です。
出典:SMBCモビット
安全にお金の借り入れをしたいなら、貸金業者登録を確認してから申し込みをしましょう。