すぐにお金を借りる方法が知りたい!借入先の種類と借りるときの注意点
お金を借りる方法は多くありますが、実際に現金を手に入れるまでにかかる時間はローンの種類により異なります。
申し込んでから即日で借りられるローンもあれば、どんなに早くても審査結果が翌日以降でないと分からない借入先もありさまざまです。
手持ちのお金がなく困っているなら、審査がスピーディーな消費者金融カードローンかクレジットカードのキャッシングがおすすめ。
ただし即日借りられるローンは、金利を高めに設定している傾向があります。
今回の記事ではお金を借りる方法と、各ローンのメリットやデメリットを徹底解説。
審査なしで借りる方法や、安心して借りるための注意点も紹介するので、自分に合ったローンを利用しましょう。
2026年現在、すぐにお金を借りたい人におすすめの借入先は以下の10商品です。
すぐにお金を借りたい人におすすめの方法
すぐにお金を借りたい人は、最短即日の融資に対応した以下の方法を検討しましょう。
| お金を借りる方法 | 融資スピード(目安) | 金利(目安) |
|---|---|---|
| 消費者金融カードローン | 最短即日 | 年18.0% |
| クレジットカードのキャッシング | キャッシング枠を付帯していれば即日 | 年15.0~18.0% |
消費者金融カードローンは審査スピードが早い傾向にあり、多くの会社が最短即日の融資に対応しています。
中でもプロミスは融資まで「最短3分」を謳っており、すぐお金が必要な人におすすめです。
申し込みに手間をかけたくない人は、所持しているクレジットカードにキャッシング枠が付帯していないか確認しましょう。
すでにキャッシングの契約があるなら、手続きなしで今すぐATMから借り入れできます。
ただしショッピング枠よりも少額に設定されているケースが多いので、借りられる上限額はあらかじめ把握しておかなければいけません。
消費者金融カードローンやクレジットカードのキャッシングは、上限金利が年18.0%と高めです。
返済が長期化すると利息の負担が大きいため、一時的な借入先として活用しましょう。
消費者金融系カードローンは即日融資に対応しているケースが多い
今すぐ現金が必要な人は、即日審査に対応した消費者金融カードローンを検討しましょう。
消費者金融の審査ではスコアリングと呼ばれる自動システムを導入しており、年収や勤続年数といった属性を点数化して瞬時に返済能力を判断しています。
以下の例の通り一部の消費者金融はスコアリングシステムにより審査時間を短縮しているため、最短数分の融資にも対応可能です。
| おすすめの消費者金融 | 融資までのスピード |
|---|---|
| アコム | 最短20分 |
| プロミス | 最短3分 |
| アイフル | 最短9分 |
大手消費者金融はWebやアプリで申し込みを完結でき、電話での在籍確認を実施しないケースもあり、融資までのスピードが早い傾向です。
在籍確認は申込時に申告した勤務先で本当に働いているか確認する審査で、電話のみではなく書類や申告内容で確認を行うケースもあります。
24時間振込対応やコンビニATMでの即時借入に対応しているカードローンも多く、審査を通過すれば即日融資も可能です。
しかし信用情報(クレヒス)に不安な点がある人は、審査が長引く可能性もあります。
信用情報は個人がローン商品やクレジットカードを利用した履歴で、信用情報機関に保管されるルールです。
他社借り入れが多ければ慎重に審査されるので、結果が分かるまで数日かかるケースも。
借入状況に不安のある人は、なるべく早めに申し込んで借り入れまでのスピードを上げましょう。
消費者金融カードローンは、限度額の範囲なら繰り返し借り入れできるメリットがあります。
足りなくなったときに追加で借り入れできるため、毎月の支出に波がある人も利用しやすいのが特徴です。
| メリット | デメリット |
|---|---|
| ・審査のスピードが早い ・契約完了後は24時間いつでも借り入れできる ・限度額の中なら追加で借り入れできる |
・上限金利が年18.0%と高め |
ただし多くの消費者金融カードローンは、上限金利が年18.0%とやや高めに設定されています。
返済期間が長引くと利息の負担も増えて、元本がなかなか減らない事態になりかねません。
いつでも借りられるからと無計画に利用せず、返済のスケジュールはしっかり立てましょう。
所持しているクレジットカードのキャッシング枠で借りる
現在所持しているクレジットカードにキャッシング枠が付帯されているなら、ATMですぐに現金を借り入れできます。
カードローンの新規申込が面倒な人や、借入先を増やしたくない人は、新規の審査や手続きなしで借りられるキャッシング枠の利用がおすすめ。
| メリット | デメリット |
|---|---|
| ・キャッシング枠が付帯されていると新たな契約は不要 ・ATMからすぐに借り入れできる |
・キャッシング枠の追加や増額は申し込みが必要 ・金利は年15.0~18.0%と銀行系カードローンよりやや高め |
ただしキャッシング枠が付帯されていないと新たな手続きが必要になり、審査もあるため融資までに時間がかかります。
キャッシング枠の追加にかかる時間はカード会社により異なりますが、数日かかるのが一般的です。
利用限度額を増やしたいときにも審査があるので、まとまったお金を借りたい人はクレジットカード会社へ増額申請しましょう。
多くのクレジットカード会社では、キャッシングの上限金利を借入額に応じて年15.0~18.0%に設定しており、長期の借り入れにはやや不向きです。
しかし少額の借り入れなら、コンビニATMから手軽に引き出せるキャッシング機能は非常に便利です。
急な出費で今すぐ現金が必要な人は、手持ちのクレジットカードにキャッシング枠が付帯されていないか確認しましょう。
低金利でお金を借りたい人におすすめの方法
長期的な借り入れを検討しているなら、以下の低金利ローンで利息の負担を減らしましょう。
| お金を借りる方法 | 金利(目安) | 融資までのスピード(目安) |
|---|---|---|
| 銀行系カードローン | 年14.0~15.0% | 翌営業日~数日 |
| フリーローン | 年2.0~14.0% | 数日~数週間 |
| 目的別ローン | 年10.0%未満 | 2週間以上 |
| おまとめローン | 銀行系:年14.0~15.0% 消費者金融:年~18.0% |
銀行系:翌営業日~数日 消費者金融:最短即日 |
| 借り換えローン | 銀行系:年2.0~14.0%前後 | 数日~数週間 |
| 公的融資制度 | 年5%未満 ※都道府県により異なる |
1~2か月 |
銀行カードローンは、消費者金融やクレジットカードのキャッシングよりも上限金利が低く設定されている傾向です。
しかし審査の工程が多く、借りられるのは最短でも翌営業日が基本。
土日祝日は審査業務を行っていないケースが多く、申し込みのタイミングによっては数日かかります。
リフォームや結婚式でまとまったお金を一括で借りたいなら、フリーローンや目的別ローンも選択肢の1つ。
一括借入はカードローンよりも金利が低く、計画的に利用しやすいのがメリットです。
複数のローンを1つにまとめたい人は、おまとめローンを利用して返済しやすい環境を目指しましょう。
金利を抑えた銀行系カードローンは長期の借り入れに向いている
銀行カードローンは金利が低めに設定されているため、長期間の借り入れでも利息の負担を抑えられます。
一般的な銀行系カードローンの上限金利は年14.0~15.0%前後で、上限金利18.0%の消費者金融カードローンに比べるとやや低めです。
10万円を年14.5%と年18.0%で半年~1年間借りたときの利息を比較しました。
| 金利 | 半年(6回)で返済したときの利息 | 1年(12回)で返済したときの利息 |
|---|---|---|
| 年14.5% | 4,300円程度 | 8,000円程度 |
| 年18.0% | 5,200円程度 | 9,100円程度 |
借り入れが長期になると利息も膨らむため、トータルで支払う金額が増大します。
長期の借り入れを検討している人は、少しでも金利の低い銀行カードローンがおすすめです。
| メリット | デメリット |
|---|---|
| ・金利が低めに設定されている | ・融資までに時間がかかる ・土日は審査に対応していない |
ただし銀行カードローンは、以下の理由で即日融資が受けられないケースもあります。
- 警察庁データベースの照会義務
- 保証会社による2重審査
- 土日祝日は営業していない
銀行カードローンの審査では、申込者が反社会的勢力でないか確認する目的で、警察庁データベースの照会を義務づけられています。
加えて貸し倒れを防ぐために、保証会社による審査も実施。
銀行カードローンは、万が一利用者が返済できなくなったら保証会社が代わりに残高を一括返済する仕組みです。
多くの銀行や保証会社は土日祝日に営業しておらず、審査業務も行われません。
即日融資に対応した銀行も一部ありますが、一般的には翌営業日~数日程度かかります。
お金が必要になるまで時間的な余裕がある人は、低金利の銀行カードローンで利息のコストを抑えましょう。
まとまったお金を借りたい人はフリーローンが便利
まとまった金額を一括で借りたい人は、使い道が自由なフリーローンがおすすめ。
フリーローンとは、全国の銀行や信用金庫が取り扱う個人向け多目的ローンです。
用途は自由で、旅行や冠婚葬祭、リフォームでまとまったお金を借りたい人が利用できます。
- 旅行
- 結婚式
- 家具や家電
- リフォーム代
- 引っ越し費用
- 資格取得にかかる費用
金利は年2.0~14.0%程度が目安で、一般的なカードローンよりも低めに設定されています。
フリーローンは、初めに必要な金額を一括で借りてから分割返済するシステムです。
カードローンとは異なり、追加借入はできないため、計画的に利用しやすいのがメリット。
| メリット | デメリット |
|---|---|
| ・使い道は自由 ・金利が低めに設定されている ・まとまったお金を一括で借り入れできる |
・返済金額は毎月固定 ・少額の借り入れには不向き ・融資まで数日~数週間かかる |
毎月の返済額は固定され、後から変更はできません。
計画的に利用できる一方で、収入に変化があったときに調整できないデメリットもあります。
加えて多くのフリーローンは融資額の下限が10万円以上に設定されており、少額の借り入れにはやや不向きです。
借入目的を確認するための書類を求められるケースもあり、融資までのスピードは数日~数週間程度かかります。
最初から使う目的や金額が分かっているときはフリーローン、生活費の不足分を補いたい人はカードローンを検討しましょう。
用途が決まっているなら計画的に返済できる目的別ローン
借入金の使い道が決まっているなら、計画的に返済できる目的別ローンを検討しましょう。
以下の例の通り住宅ローンや自動車ローンといったさまざまな種類があり、用途を限定されているのが特徴です。
- 住宅
- 教育
- 医療
- 旅行
- ペット
- 自動車
- ビジネス
- ブライダル
- ショッピング
金利はローン商品により幅はありますが、年10.0%未満で借りられるケースが多いです。
以下に、JA横浜で取り扱いのある目的別ローンの金利をまとめました。
| ローン | 金利 |
|---|---|
| JAマイカーローン(ニコス型) | 年率2.19%~3.69% ※固定金利型 |
| JA教育ローン(ニコス型) | 年率2.40%~3.90% ※固定金利型(店頭金利) |
| JA住宅ローンとくとくプラン | 年率1.20%~1.25% ※金利一律引下げ型 ※変動金利 |
目的別ローンは繰り返しの借り入れができない分、貸し倒れのリスクが低いと考えられており、使い道が自由なローンに比べて金利は低めに設定されています。
長期で借りられるケースも多く、月々の返済額を抑えられ、返済計画を立てやすいのが特徴です。
| メリット | デメリット |
|---|---|
| ・計画的に返済しやすい ・金利が低めに設定されている ・長期の借り入れができる |
・追加借入はできない ・担保や保証人が必要なケースもある ・融資までに時間がかかる |
ただし目的別ローンで融資を受けたお金は、申請した用途以外には使えません。
借入金額やローンの内容によっては担保や保証人を立てる必要があり、融資までに2週間以上はかかります。
住宅や自動車といった大きな買い物を予定している人は、時間に余裕を持って目的別ローンへ申し込みましょう。
すでに複数社からの借り入れがあるならおまとめローンで一本化する
複数社からお金を借りている人は、返済を一本化できるおまとめローンで返済管理の負担を軽減できる可能性があります。
おまとめローンは銀行や消費者金融で取り扱われている、返済に特化した金融商品です。
借入先が複数あると返済期限が月に何度も発生するので、支払いを忘れるリスクが高まります。
複数のローンを1つにまとめれば、返済日が月1回になって、管理に手間がかかりません。
おまとめローンの金利は一般的なカードローンと同様、銀行系で年14.0~15.0%、消費者金融で年18.0%程度です。
カードローンやおまとめローンは、借入額が大きいほど上限金利が下がる仕組みで、1つにまとめて借入額が大きくなれば、利息の負担を軽くできます。
1社あたりの借入額が小さい人は、おまとめローンを利用して利息を下げましょう。
ただし金利が下がっても返済が長期化すれば、トータルの支払金額は高くなりがちです。
利息の負担が軽くなった分を返済に回して、なるべく早めに完済を目指しましょう。
| メリット | デメリット |
|---|---|
| ・支払いの管理が楽になる ・消費者金融なら融資までのスピードが早い ・借入額が大きくなれば利息を下げられる可能性がある |
・返済が長期化すればトータルの支払金額は高くなる ・審査が長引けば融資まで時間がかかる |
融資までにかかる時間はカードローンと同じで、消費者金融の方がややスピーディーです。
融資の金額が大きくなるおまとめローンは、収入証明になる源泉徴収や給与明細の提出を求められる可能性が高いです。
返済の負担や管理を楽にしたい人は、早めに必要書類をそろえて借入先を一本化しましょう。
今より良い条件で借りたいなら銀行の借り換えローンを検討する
利息の支払いが負担になっている人は、銀行の借り換えローンを検討しましょう。
借り換えとは、今の借入先よりも低金利のローンを契約して返済先を切り替える手続きを指します。
複数の借入先を1本化するおまとめローンとは異なり、金利の低い金融機関で新しくローンを組んで現在の借入金を一括返済する仕組みです。
銀行の借り換えローンは金利が低めに設定されており、返済期間によっては、借り換えによって今よりもトータルの支払額を下げられる可能性があります。
金利は年2.0~14.0%前後が一般的で、消費者金融からの借り換えなら利息を下げられる可能性が高いです。
利息を減らせれば毎月の返済額も下がり、支払いの負担を軽減できるのがメリット。
| メリット | デメリット |
|---|---|
| ・利息を減らせる可能性がある | ・審査には時間がかかる |
ただし銀行の審査は時間がかかりやすく、融資まで数日~数週間待つ必要があります。
返済用として口座開設が必要になるケースもあり、手続きの手間が増える可能性も。
信用情報に問題がなく、融資までの時間に余裕のある人は、借り換えローンを検討しましょう。
生活自体に困っている人は国や自治体の公的制度で借りる
失業や低収入ですでに生活が困窮している状態なら、公的融資制度で借りる方法があります。
国や地方自治体では、金銭的な支援が必要な人に対して低金利で貸し付けを実施しており、対象者に当てはまれば融資可能です。
| 制度 | 内容 |
|---|---|
| 生活福祉資金貸付制度 | ・低所得者世帯の自立生活や社会参加を支援する制度 ・都道府県の社会福祉協議会が必要な相談や資金の貸し付けを行う |
| 求職者支援資金融資制度 | ・職業訓練の受講手当だけでは生活費が足りない人が対象 ・月額5万円または10万円を貸し付ける制度 ・金利は年2.0%で担保や保証人は不要 ・窓口は地域管轄のハローワーク |
| 母子父子寡婦福祉資金貸付金制度 | ・ひとり親世帯(母子・父子家庭)における生活の安定や経済的自立を支援する制度 ・学校の授業料や入学・就職に必要な物品の購入費用、住宅資金といった生活にかかるお金の貸し付けを行う ・各都道府県によって条件が異なる |
| 国の教育ローン | ・入学金や授業料といった教育資金を保護者へ貸し付ける制度 ・日本政策金融公庫が扱う教育ローン ・子ども1人につき350万円借りられる ・年3.55%の固定金利でひとり親世帯や特に収入が低い世帯は特例で年3.15%まで低減される ・借入期間は最長20年間 |
上記の公的融資制度を利用すれば「子どもの教育費」や「失業による生活費の不足」を一時的にカバーできます。
利用できる対象や条件は制度により異なりますが、無利子または低金利で借りられるのがメリット。
公的融資制度のおもな貸付対象は、以下に該当する人です。
- 高齢者
- 低所得世帯
- ひとり親世帯
- 障がい者世帯
- 職業訓練受講給付金の受給者
公的融資制度は生活を立て直す目的のセーフティネットなので、上記に当てはまる人は市区町村の窓口で融資を受けられるのか相談しましょう。
所有する不動産を担保にお金を借りたい人におすすめの方法
自宅や土地を担保にすれば、まとまったお金を低金利で借りられます。
| お金を借りる方法 | 金利(目安) | 融資までのスピード(目安) |
|---|---|---|
| 不動産担保ローン | 銀行系:年1.0~11.0%前後 ノンバンク系:年2.0~15.0% |
数週間~1か月程度 |
| リバースモーゲージ | 年3.0~4.0%台 | 1か月から1か月半 |
担保があるローンは金融機関にとって貸し倒れのリスクが低くなるため、低金利に設定されています。
借りられる金額は、不動産評価額の7割程度が一般的です。
ただし借入中に不動産の価値が下がれば、追加担保や繰り上げ返済を求められるケースもあります。
加えて変動金利のローンは、物価高や為替の影響により利息の増減があり、将来的に返済額が増える可能性も。
上限いっぱいまで借りすぎず、無理のない利用計画を立てるのが基本です。
返済が滞ると自宅を失うリスクもあるため、不動産を担保にした借り入れは慎重に検討しましょう。
不動産担保ローンはまとまったお金を長期的に借り入れたい人向け
所持している不動産を担保にすれば、まとまったお金を低金利で借りられる可能性があります。
不動産担保ローンの金利は、銀行系で年1.0~11.0%前後。
ノンバンク系で年2.0~15.0%程度で、無担保のカードローンより低めです。
借り入れできる金額は不動産の価値によって決まりますが、上限は評価額の7割程度が一般的です。
借入期間は1~35年程度まで設定できますが、最終返済日の年齢が決められているローンは、借入期間が短くなる可能性もあります。
不動産を担保にすれば大きな金額を借りられるので、複数のローンがある人は一本化して利息の負担を軽くしましょう。
担保にできるのはおもに以下の不動産です。
- 土地
- 家屋
- ビル
- 集合住宅
住宅ローン返済中の不動産でも、評価額が高ければ担保にできるケースがあります。
不動産の状況によっては担保にならない可能性もあるので、ローンを検討している人は銀行やノンバンクの窓口で相談しましょう。
| メリット | デメリット |
|---|---|
| ・低金利でまとまったお金を借りられる ・長期の借り入れが可能 |
・融資まで1か月近くかかる ・返済できなければ土地や建物を失う ・不動産の価値が下がれば追加の担保を求められる可能性がある |
不動産担保ローンは審査に時間がかかり、融資まで数週間~1か月程度待つのが一般的です。
返済が困難になれば競売にかけられて、強制的に土地や家を失うリスクもあります。
不動産の価値が下がれば、追加の担保や一括返済を求められる可能性もあるので、長期的な借り入れは慎重に検討しましょう。
定年退職後も住宅ローンが残っているならリバースモーゲージを視野に入れる
定年退職後に住宅ローンが残っている人は、リバースモーゲージを利用すれば家に住み続けながら老後の資金を借りられます。
リバースモーゲージとは、自宅を担保にしてお金を借りる高齢者向けの制度です。
住んでいる家を担保に一括でお金を借りて、契約者が死亡したら不動産を売却するか相続人が現金一括払いをして清算する仕組みです。
リバースモーゲージの金利は、3.0~4.0%台が一般的。
毎月の返済は利息のみなので、家に住み続けながら年金だけでやりくりできるのがメリットです。
借りたお金は使い道が自由で、以下の目的にも利用できます。
- 介護
- 趣味
- 生活費
- リフォーム
- 高齢者施設への入居
- 住宅ローン残高の支払い
老後の資金に困っていても家を手放したくない人は、住宅ローンからリバースモーゲージへの借り換えがおすすめです。
| メリット | デメリット |
|---|---|
| ・家に住み続けながら老後の資金を調達できる ・借入中の返済は利息のみ ・低金利で借り入れできる |
・清算時に不動産の価値が下がっていると相殺できない可能性がある ・トラブル防止のために相続人からの同意が必要 |
将来的に不動産の価値が下がったら、売却しても借入金を相殺できないリスクがあります。
相続トラブルを防ぐために、リバースモーゲージの申し込みは相続人からの同意が必要です。
リバースモーゲージを利用するなら返済計画をしっかり立てて、上手に老後の資金を調達しましょう。
お金を借りたい学生におすすめの方法
一般的なカードローンは満20歳から借り入れできるところが多く、成人していても10代は申し込めません。
お金を借りたい18~19歳の学生は、以下の方法を検討しましょう。
| お金を借りる方法 | 融資までのスピード | 金利 |
|---|---|---|
| 奨学金 | 1~2か月後 | 無利子または年2.0~3.1% |
| 学生ローン | 最短即日~数日 | 年15.0~17.0% |
経済的な理由で進学が難しいなら奨学金、生活費やちょっとした支出でお金が必要なら学生専用ローンが選択肢に入ります。
奨学金は条件をクリアすれば、無利息や低金利での借り入れが可能です。
日本学生支援機構の奨学金では厳格な基準があり、民間の奨学金は競争率は激しいですが、返済不要な給付型の奨学金も選べます。
学生専用ローンは、18歳や19歳でも定期的な収入があれば借りられる可能性も。
金利が高めなので長期の利用には向きませんが、アルバイトのお給料やお小遣いが足りないときは少額の借り入れに利用しましょう。
家計が厳しく進学が難しいなら奨学金を利用できる可能性がある
経済的な理由で進学が難しい学生に対して、学費や生活費を支援する奨学金の制度があります。
奨学金は国が支援する公的なものと、民間企業や自治体が独自に貸与するものがあり、運用する団体はさまざまです。
代表的なのは文部科学省が管轄する日本学生支援機構(JASSO)の奨学金制度で、タイプは大きく以下の2種類に分けられます。
| 奨学金の種類 | 特徴 |
|---|---|
| 給付型 | 特に経済的に厳しい世帯や優秀な学生が対象で、卒業後の返済は不要 |
| 貸与型 | 卒業後に自身で返済する必要があり、無利子と有利子の2種類がある |
返済不要の給付型は、子どもの学力や世帯収入の基準が設けられており、両方の条件を満たせば支援を受けられるのが特徴です。
貸与型の条件は無利子よりも有利子の方が緩く、卒業後は子ども本人からの返済を求められます。
返済がスタートするのは卒業して7か月目からなので、就職して生活が安定するまでに時間的な余裕はあります。
返済が困難になれば一時的に返済額を減らせるので、病気や失業で支払いが厳しいなら早めに相談しましょう。
| メリット | デメリット |
|---|---|
| ・学力と世帯収入の条件を満たせば申し込める ・返済不要や無利子の奨学金もある ・返済困難なときは減額や先送りができる |
・給付型や無利子の奨学金は競争率が高い ・子ども自身で返済する必要がある |
給付型や無利子の奨学金は人気が高く、希望しても利用できないケースがあります。
有利子よりも条件は厳しめなので、申し込んでも支援を受けられない可能性は考えて、選考に通らなかったら有利子の奨学金の利用も検討しましょう。
18歳や19歳でお金を借りたいなら学生ローンを探す
18歳や19歳でも成人していれば、学生専用ローンで借りられる可能性があります。
一般的なカードローンは、満20歳以上から申し込める商品がほとんど。
18歳から申し込めるローンであっても、学生が対象外になっているケースは多いです。
学生専用ローンなら、大学や専門学校に通っていても安定したアルバイト収入があれば申し込み可能です。
| 学生専用ローン | 金利・利用可能額 | 特徴 |
|---|---|---|
| カレッヂ | 貸付利率:実質年率17.00% 利用可能額:最高50万円 ※18歳・19歳は10万円まで |
全国のセブン銀行ATMでキャッシングや返済が可能 |
| 学協 | 貸付利率:実質年率16.4% 利用可能額:最高40万円 |
金利が低め |
| イーキャンパス | 貸付利率:実質年率15.5%~16.5% 利用可能額:50万円 |
30日間無利子 在籍確認や郵送物なし |
上記の学生ローンは18歳や19歳でも申し込めますが、高校生は対象外です。
申込者が満20歳以上でなければ、直近2か月分の収入が分かる給与明細の提出を求められます。
| メリット | デメリット |
|---|---|
| ・18歳や19歳でも申し込める ・アルバイト収入のみでも申し込める |
・口座振替での返済ができない ・満20歳以上でなければ収入証明が必要 |
学生専用ローンは口座振替できないケースが多く、振り込みか来店して直接返済する必要があります。
自動で引き落としにならないため、計画的に利用して支払管理は徹底しましょう。
審査や信用調査なしでお金を借りたい人におすすめの方法
信用情報に問題があってどこからも融資を受けられない人は、審査なしで借りられる以下の方法を検討しましょう。
| お金を借りる方法 | 借入先 | 担保 |
|---|---|---|
| 所持品を預ける | 質屋 | 貴金属、ブランド品、家電 |
| 契約者貸付制度 | 保険会社 | 積立型の生命保険 |
| 定期預金担保貸付 | 銀行 | 定期預金 |
| 従業員貸付制度 | 勤務先 | なし |
| 親しい人に頼む | 家族、知人 | なし |
担保になるものを所持している人は、お金を借りるハードルが下がります。
市場価値のある所持品を質屋に預ければ、その場で現金を調達できる可能性が高いです。
積立型の生命保険や定期預金を持っている人は低金利で借りられて、信用情報の照会もありません。
担保になるものがない人は、勤務先の福利厚生を利用するか、親しい人に頼んでお金を借りる方法があります。
金融機関の審査に通らない人は、以下の項目を参考にしてお金を調達しましょう。
ブランド品や貴金属を持っているなら質屋に預けてお金を借りる
ブランド品や貴金属といった価値の高い品物を持っている人は、質屋に預ければお金を借りられる可能性があります。
質屋は所持品を担保にお金を借りる仕組みのため、金融機関で行われる返済能力に関する審査は原則ありません。
本人確認書類があればその場で借りられて、返済すれば預けた所持品は取り戻せます。
一般的に質屋の預かり期間は3か月で、期間内に元金と合わせて「質料」と呼ばれる利息と保管料を返済する必要があります。
質料は借入金額に応じて、月5.0~9.0%が一般的です。
法律上の上限は月利9.0%とされており、年利に換算するとカードローンよりもかなり高め。
質屋に適用される上限は、通常年が年109.5%、2月29日を含む年が年109.8%です。質屋営業法第36条では、1日当たりの上限を0.3%とし、暦月計算では1期を30日として扱います。この規定を30日で換算すると、1期当たりの上限は9%です。
引用元:質屋CLOAK名古屋
質屋への預け入れは短期利用におすすめですが、質料が高いので長期的な利用には不向きです。
返済できなければ預けた所持品は「質流れ」となり、取り戻せなくなるリスクもあります。
返済しなくても督促はなく、質流れとなっても信用情報に記録される心配はありません。
返済できなければ預けた所持品を手放すだけなので、お金を借りる心理的なハードルは低めです。
| メリット | デメリット |
|---|---|
| ・所持品を預けるだけで借りられる ・審査なしで即日現金化できる ・返済できなくても個人信用情報に影響しない |
・質料が割高 ・所持品の価値によって借り入れできる金額が変動する |
借りられる金額は、査定価格の7~8割程度が目安で、市場価値の高いものでなければ、希望の金額を借りられない可能性はあります。
審査なしで所持品を即日現金化できるのが、質屋の大きなメリットです。
最初から手放すつもりで質屋に預けるなら、買い取りを選ぶと、保管料がかからない分、査定額が1割~2割程度高くなります。
手放すか迷っている所持品がある人や、短期で返済できる見込みのある人は質屋に預けましょう。
積立型の生命保険に加入しているなら契約者貸付制度で借りる
積立型の生命保険に加入している人は、契約者貸付制度でお金を借りられる可能性があります。
契約者貸付制度は、生命保険の解約返戻金を担保に保険会社からお金を借りる仕組みです。
対象は解約返戻金のある積立型のみで、掛け捨て型の生命保険は担保になりません。
学資保険や終身保険に解約返戻金があります。
契約者貸付制度で借りるときには、審査や信用情報の照会はありません。
保険を解約する必要もないため、お金を借りていても万が一のときに保障を受けられるのがメリットです。
| メリット | デメリット |
|---|---|
| ・保険に加入している状態で借りられる ・返済期限がなく自分のペースで返せる |
・長期の借り入れは支払額が増大する ・借入金が解約返戻金を上回ると保険が失効する |
借りられる金額は一般的に解約返戻金の6~9割程度で、返済期限には決まりがありません。
利息は発生するので、自分のペースで返せる反面、返済が長期になるとトータルの支払額が増加します。
未返済のまま満期を迎えるか、保険金が発生したときは、受け取れるお金から残りの借入金が差し引かれます。
元本と利息が解約返戻金の上限を上回ると保険が失効するので、借り過ぎると万が一のときに保障を受けられなくなるリスクも。
返済できなくても信用情報に傷はつきませんが、積み立てを無駄にしないためにも計画的に利用しましょう。
定期預金があるなら預金担保貸付で借りる
定期預金口座に預けているお金を担保にすれば、銀行から低金利で借りられる可能性があります。
通常は満期にならないと自由にお金を引き出せませんが、定期預金を解約せずに借りられる「預金担保貸付」の仕組みがあります。
定期預金担保貸付で借りられる上限は、預金残高の90%以内が一般的です。
銀行によって他にも条件のあるケースは多いですが、金利は0.1~1.0%台とかなり低めに設定されています。
返済期限を過ぎるか、満期までに返済できなければ、定期預金残高から残りの借入金が清算される仕組み。
定期預金担保貸付を利用すれば審査なしで借りられて、手続きすれば即日融資も可能です。
自動融資に対応している銀行なら、普通預金の残高がなくなると自動で定期預金から借り入れできます。
| メリット | デメリット |
|---|---|
| ・超低金利で借りられる ・審査なしで即日融資にも対応 |
・長期の借り入れは利息がかさむ ・利用の仕方によっては定期預金を解約した方が節約できる可能性がある |
ただし低金利でも、長期の借り入れは利息がかさみます。
返済が長引くと、定期預金を解約した方が結果的に節約できる可能性も。
満期までに返済を終えないとコツコツ貯めたお金が減ってしまうので、一時的な支出があるときだけの利用にとどめましょう。
正社員なら従業員貸付制度で会社から借りられる可能性がある
正社員として働いている会社に従業員貸付制度があれば、お金を借りられる可能性があります。
従業員貸付制度は、会社の福利厚生で一時的に社員へお金を貸し付ける制度です。
従業員の生活を安定させるのが目的なので、目安として年1.0~2.0%の低金利で借りられます。
借りたお金を何に使うのか会社に申告する必要があり、ギャンブルやぜいたく品の購入は貸し付けの対象外になるケースが多いです。
以下の例の通り、あくまでも生活に必要なお金でなければ、会社からの借り入れは難しい傾向にあります。
- 慶事や法事
- 治療や入院
- 介護費用
- 災害復旧
- 教育費
社内審査のみで借りられ、金融機関で行われる信用情報の照会はありません。
ただし経理担当や上司の承認が必要で、借り入れの事実を一部の社員に知られるデメリットがあります。
| メリット | デメリット |
|---|---|
| ・超低金利で借り入れできる ・カードローンや住宅ローンの審査に影響しない |
・即日融資は不可 ・ほとんどは正社員のみが対象 ・経理担当や上司に借り入れを把握される可能性がある |
従業員貸付制度で借りたお金は、毎月の給与から天引きで返済するのが一般的です。
会社からお金を借りても信用情報には記録されないので、将来住宅ローンの審査に影響する心配もありません。
貸し付けの対象を正社員のみに限定した会社は多いですが、一部アルバイトや契約社員でも認められるケースはあります。
申請や社内審査に時間がかかるため、融資まで数週間はかかると考えて早目に申請しましょう。
すぐに審査なしで借りたいなら家族や親しい知人から調達する
審査や手続きなしで借りたいなら、家族や知人に頼むのが最も手間のかからない方法です。
日頃から信頼関係があればスムーズに借りられて、返済期日の延長や分割回数も話し合いで決められるのがメリット。
家族や知人からだと、無利息や低金利で借りられるケースは多いです。
ただしお金のトラブルで人間関係にひびが入るリスクもあるため、しっかりルールを決めてから返済をスタートしなければいけません。
金銭トラブルを防ぐためには、あらかじめ借用書を作っておくのがおすすめです。
- 借入金額
- 返済期日
- 返済方法
- 利息の有無
上記の内容を書面に記載しておけば、貸してくれる人にとって、口約束よりもお金を貸すハードルは下がります。
借用書の内容にお互いが納得したら、署名捺印して完済まで保管しておきましょう。
自分のニーズに合った借入先の選び方
どこから借りるか迷っている人は、以下のポイントを重視して自分に合った借入先を見つけましょう。
- 借入先やローン商品の特徴が目的に合っているか見極める
- 申込条件をクリアしているのか確認する
- 長期間の借り入れはなるべく金利の低いローンを選ぶ
- すぐ借りたいなら融資にかかる時間も考慮する
金利や融資までのスピードを比較するだけでなく、借りる目的に合ったローンなのか見極める必要があります。
生活費や突然の出費でお金が必要なら、限度額の範囲で繰り返し借りられるカードローンがおすすめです。
一方で大きな買い物の予定がある人は、まとまった金額を一括借入できるローンの方が金利を抑えられます。
低金利のローンほど融資までに時間がかかるので、お金が必要になる時期も含めてピッタリの借入先を見つけましょう。
借入先やローン商品の特徴が目的に合っているか見極める
借入先やローン商品により特徴が異なるため、自分のニーズに合っているのか見極める必要があります。
融資までのスピードや利息はもちろん、使い道が限定されているローンもあるので、目的に合った借入先を見つけましょう。
以下に、目的別のおすすめローンをまとめました。
| 目的 | おすすめローン |
|---|---|
| 即日現金を借りたい | 消費者金融カードローン、クレジットカードのキャッシング枠 |
| 長期間の借り入れ | 銀行系カードローン、フリーローン |
| 一時的な借り入れ | 消費者金融カードローン |
| 好きなときに追加借入したい | 消費者金融カードローン、クレジットカードのキャッシング枠、銀行系カードローン |
| 一括で借りて計画的に返済したい | フリーローン、目的別ローン |
| 多重債務を抱えている | おまとめローン |
| 金利が高くなかなか元本が減らない | 借り換えローン |
| 入学金や授業料を払いたい | 教育ローン、奨学金、目的別ローン |
| 年齢が20歳未満 | 学生ローン |
即日お金を借りたいなら、融資までスピーディーな消費者金融カードローンがおすすめです。
借り入れが長期になるなら、利息の負担を考えて金利が低めな銀行カードローンに申し込むのも賢い選択です。
即日融資は難しいですが、完済までの道のりも含めて検討しましょう。
計画的に返済したい人や、大きな買い物を検討している人は、低金利で一括借入できるフリーローンや目的別ローンが向いています。
それぞれにメリットとデメリットがあるので、借入先を迷っている人は目的に合っているのか確認しましょう。
申込条件をクリアしているのか確認する
ローン商品によって申し込める対象が異なるため、決められた条件を満たせているのか事前に確認が必要です。
条件を満たしていない状態で申し込んでも、審査に通る可能性はありません。
独自の審査基準を設けているローンもありますが、基本的に以下の2つは満たしておく必要があります。
- 年齢
- 安定した継続収入
一般的には申し込める年齢を満20歳以上に設定しているカードローンが多く、商品によっては上限年齢を設けているケースもあります。
| 借入先 | 申込条件 |
|---|---|
| プロミス | ・18歳~74歳まで(高校生不可) ・本人に安定した収入がある ※年金のみは不可 |
| アコム | ・20歳~72歳まで ・安定した収入と返済能力のある ※年金のみは不可 |
| レイク | ・満20歳~70歳以下 ・安定した収入がある ※年金のみでも可 |
大手消費者金融の申込条件を比較すると、プロミスは18歳~74歳まで利用できます。
年齢の条件をクリアしても、収入が年金のみだと申し込みの対象外です。
一方でレイクは、20歳以上なら収入が年金のみでも申し込みの対象になります。
原則金融機関からの借り入れは安定した継続収入が必須で、収入に波のある人が審査に通るのは難しいです。
銀行カードローンは年齢や収入に加えて、消費者金融や信販会社が運営する指定の保証会社から補償を受けられる人が対象になっています。
各ローンごとに申し込める対象は異なるので、事前に公式サイトから確認しましょう。
長期間の借り入れはなるべく金利の低いローンを選ぶ
長期間の借り入れを予定しているなら、返済の負担を軽くするために金利を比較検討する必要があります。
金利はローン商品により異なりますが、一般的に以下の順で高く設定されている傾向です。
- 消費者金融、学生ローン(~18.0%)
- 銀行カードローン、フリーローン(~15.0%)
- 不動産担保ローン(1.0%~11.0%)
- 目的別ローン(1.0%~10.0%)
- 奨学金(0~3.0%)
- 公的制度貸付(0~1.5%)
上記はあくまでも目安ですが、返済が長期になる予定の人はなるべく金利の低い借入先を選ぶのがマスト。
フリーローンや目的別ローンは一括借入して返済するシステムなので、好きなときに追加で借りられるカードローンよりも長期利用に向いています。
担保のあるローンも金融機関の貸し倒れリスクが低く、低金利な傾向です。
ただし金利が低くなるほど、融資までに時間がかかる傾向もあります。
融資までのスピードと金利のバランスを考えて、申し込むローンを判断しましょう。
すぐ借りたいなら融資にかかる時間も考慮する
すぐに現金が必要なら、即日融資に対応した消費者金融カードローンがおすすめです。
消費者金融は保証人や担保がなくても申し込めるので、審査において面倒な手続きは発生しません。
融資までの手続きはWebで完結でき、周囲の目を気にせず自宅から申し込めるのがメリットです。
大手消費者金融なら審査完了まで最短数分のケースが多く、契約後はコンビニATMから24時間お金を引き出せます。
- アコム
- レイク
- アイフル
- プロミス
- SMBCモビット
一部の銀行カードローンも、条件や申し込むタイミングによっては最短即日の融資が可能です。
みずほ銀行カードローンでは、審査結果は最短当日回答※、申し込んだその日のうちのお借入も可能です。既にみずほ銀行のキャッシュカードをお持ちの方なら、カードを受け取る手間もかかりません。
引用元:みずほ銀行
しかし銀行カードローンの審査には口座開設や警視庁データベースの照会も加わるため、状況により融資まで1週間程度かかる可能性もあります。
銀行や保証会社が休みの土日に申し込めば、審査結果が週明けになるケースも。
「今すぐ借りたい」「すぐに返済する予定」の人は、スピード審査が強みの消費者金融がベストです。
消費者金融カードローンの上限金利は18.0%と高めですが、初回契約なら一定期間利息が発生しないローンもあります。
| 消費者金融 | 利息無料期間 |
|---|---|
| レイク | 契約日の翌日から365日間 ※Web申込限定 ※50万円未満なら60日間 |
| アコム | 契約の翌日から30日間 |
| プロミス | 初回借入の翌日から30日間 ※メールアドレスの登録必須 ※Web明細の利用必須 |
| アイフル | 契約の翌日から30日間 |
一時的にお金を借りたい人は、上記の消費者金融なら利息を気にせず利用できます。
消費者金融への申し込みには、安定した継続収入が必要です。すでに生活に困窮している人は、公的貸付制度や審査なしで借りる方法を検討しましょう。
すぐにお金を借りたい人におすすめの借入先10選
2026年現在、すぐに借りたい人におすすめの借入先をピックアップしました。
| カードローン | 金利 | 融資までのスピード | 初回無利息期間 |
|---|---|---|---|
| SMBCモビット | 実質年率3.0~18.0% | 最短15分 | × |
| アコム | 実質年率2.4~17.9% | 最短20分 | 契約日の翌日から30日間 |
| プロミス | 実質年率2.5~18.0% | 最短3分 | 初回借入の翌日から30日以内 ※メールアドレスの登録とWeb明細の利用が必須 |
| レイク | 実質年率4.5~18.0% | 最短8分 | 契約日の翌日から365日間 ※Web申込限定 |
| アイフル | 実質年率3.0~18.0% | 最短9分 | 契約日の翌日から30日間 |
| dスマホローン | 実質年率3.9~17.9% | 最短30分 | 契約日から30日間 |
| LINEポケットマネー | 実質年率3.0~18.0% | 最短10分 | 契約日の翌日から30日間 ※スタンダードプラン |
| au PAYスマートローン | 実質年率2.9~18.0% | – | 契約日から最大60日間 ※条件を満たすと支払った利息をキャッシュバック |
| ファミペイローン | 実質年率0.8~18.0% | 最短即日 ※17時までの申し込み |
契約日から最大60日間 ※ファミマポイントで還元 |
| セブン銀行カードローン | 年12.0~15.0%(固定金利) | 最短翌日 ※Myセブン銀行からの申し込み |
× |
すぐに現金を手にしたい人は、以下のカードローンがおすすめです。
- プロミス
- レイク
- アイフル
プロミスは融資まで最短3分と業界トップクラスのスピード審査が強みの、消費者金融カードローンです。
レイクは初めての申し込みなら、365日間無利息で利用できます。
返済が長期になる予定の人や、利息の負担が気になる人はレイク一択です。
アイフルは土日祝日も21時まで審査に対応しているので、曜日に関係なく即日借りたい人は検討しましょう。
融資は最短翌日になるものの、低金利で借りたいなら銀行カードローンも選択肢に入ります。
- セブン銀行カードローン
各ローン商品のメリットとデメリットを把握して、自分に合った借入先を探す参考にしましょう。
コンビニや郵便局でカードが受け取れるSMBCモビットは周囲にバレにくい
| 項目 | 詳細 |
|---|---|
| 申込条件 | 満20歳以上74歳以下 安定した定期収入のある人 ※収入が年金のみは不可 |
| 借入限度額の上限 | 800万円 |
| 金利 | 実質年率3.0~18.0% |
| 融資までのスピード | 最短15分 |
| 審査対応時間 | 9:00~21:00(土日祝日も対応) |
| 初回無利息期間 | × |
※2026年9月現在、予告なく変更の可能性あり
SMBCモビットはカードの受け取りをコンビニや郵便局窓口に指定できるので、家族にバレにくい特徴があります。
- PUDO
- はこぽす
- ローソン
- 郵便局窓口
- ミニストップ
カードがあれば手数料無料の三井住友銀行のATMで借り入れができるため、カードを受け取りつつ家族に内緒で借りたい人に向いています。
審査では原則、自宅や勤務先へ在籍確認の電話はなし。
スマホATM取引ならカードレスで借りられるため、周囲に利用を気づかれる心配はありません。
- セブン銀行
- ローソン銀行
SMBCモビット公式スマホアプリを使えば、上記の銀行ATMで借り入れや返済が24時間できます。
審査のスピードは最短15分で、契約すれば即日融資も可能です。
簡易審査なら、簡単な情報を入力するだけで10秒後には結果が表示されます。
カードローンを利用するには、必ず本審査に通る必要があります。
しかし先に数秒で診断できる簡易審査があれば、審査に通る可能性があるか不安に思いながら待つ必要はありません。
SMBCモビットは、三井住友銀行ATMなら借り入れも返済も手数料無料。
加えて返済時の利息200円に対して、Vポイントが1ポイント貯まる仕組みです。
三井住友銀行をよく利用する人や、Vポイントをお得に貯めたい人は、SMBCモビットを検討しましょう。
アコムは24時間手数料無料でPayPayマネーへチャージ可能
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳~72歳まで 安定した収入と返済能力のある人 アコムの基準を満たす人 |
| 借入限度額の上限 | 最高800万円 |
| 金利 | 実質年率2.4~17.9% |
| 融資までのスピード | 最短20分 |
| 審査対応時間 | 9:00~21:00 |
| 初回無利息期間 | 契約日の翌日から30日間 |
※2026年9月現在、予告なく変更の可能性あり
アコムで借りたお金はPayPayマネーへのチャージも可能で、手数料は24時間無料です。
セブン銀行やローソン銀行ATMでも借りられますが、金額が多ければ手数料の負担が増えます。
| 借入方法 | 借り入れの手数料 | 返済の手数料 |
|---|---|---|
| PayPayマネーへのチャージ | 無料 | 無料 |
| 振り込み | 無料 | 金融機関による |
| 提携ATM | 10,000円以下:110円 10,001円以上:220円 |
10,000円以下:110円 10,001円以上:220円 |
アコムアプリとPayPayの連携で、PayPayマネーへのチャージやPayPayマネーでの返済が可能です。
PayPayマネーからの返済も手数料はかからないため、アプリ内ですべてを完結したい人は便利に利用できます。
アコムの審査において、勤務先への在籍確認は100%ありません。
一般的に「在籍確認は原則なし」と謳っているカードローンでも、審査状況や申込内容によって電話をかけるケースがあります。
審査では、申告した内容などをもとに安定した収入や返済能力の調査とともに勤務実態の確認が行われますが、アコムでは勤務先へ在籍確認の電話連絡が100%ありません。
引用元:アコム
アコムは書面や申告内容で確認を行っているため、職場に電話をかける可能性はないと公式サイトで公表しています。
加えてカードレスで契約すれば、自宅に郵送物が送られてくる心配もありません。
PayPayマネーへのチャージも活用しつつ、カードローンの利用を会社や自宅へ知られたくない人は、周囲にバレるリスクへ配慮したアコム一択です。
申し込みから最短3分で利用できるプロミス
| 項目 | 詳細 |
|---|---|
| 申込条件 | 18歳~74歳まで 本人に安定した収支がある |
| 借入限度額の上限 | 最高800万円 |
| 金利 | 実質年率2.5~18.0% |
| 融資までのスピード | 最短3分 |
| 審査対応時間 | 不明 |
| 初回無利息期間 | 初回借入の翌日から30日以内 ※メールアドレスの登録とWeb明細の利用が必須 |
※2026年9月現在、予告なく変更の可能性あり
プロミスは申し込みから借り入れまで、最短3分のスピード審査が強みです。
申し込むタイミングによっては融資まで時間のかかるケースもありますが、急ぎでお金を借りたい人は最短3分で審査が完了するプロミスに申し込みましょう。
契約した後は、インターネット振込で借りれば最短10秒後には口座にお金が振り込まれます。
インターネット振込は土日祝日や夜間でも利用でき、手数料は無料。
返済のときも手数料はかからず、コストを抑えたい人におすすめです。
対象は18歳~74歳までと幅広く、大学生や主婦でも安定した収入があれば申し込めます。
ただし収入が年金だけの人や、高校生は申し込みの対象から外れます。
初めての契約なら、借り入れた翌日から30日間は利息が付きません。
多くの消費者金融カードローンは、契約日の翌日から無利息期間のカウントが始まります。
プロミスでは初回借入の翌日からカウントされるため、すぐに借りなくても無利息期間がムダになる心配はありません。
一時的な借り入れなら、無利息期間をうまく活用すれば余計なコストをかけずに返済できる可能性も。
プロミスは、利息の返済や公式アプリへのログインで毎月Vポイントが貯まり、Vポイントをたくさん持っている人にも向いています。
借り入れを急いでいる、利息を少しでも節約したいといったときは、最短3分審査にも対応可能で、貯めたポイントを返済に使えるプロミスを検討しましょう。
レイクは365日の無利息期間がある
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳~70歳まで |
| 借入限度額の上限 | 500万円 |
| 金利 | 実質年率4.5~18.0% |
| 融資までのスピード | 最短8分 |
| 審査対応時間 | 21時まで ※日曜日は18時まで |
| 初回無利息期間 | 契約日の翌日から365日間 ※Web申込限定 |
※2026年9月現在、予告なく変更の可能性あり
レイクは初回契約の無利息期間を長めに設定しており、365日間は利息が付きません。
1年間利息無料のカードローンは非常に珍しく、長期の借り入れを検討している人はレイクでの契約がおすすめ。
365日間利息無料にするには、契約後59日以内に収入証明を提出する必要があります。
加えて返済が1度でも遅れれば無利息期間は終了するため、計画的な利用が必須です。
365日無利息になるのは、Web申込限定です。
自動契約機や電話だと無利息期間が適用されないため、公式サイトの専用フォームから申し込みましょう。
借りられるか分からず申し込みに迷っている人は、1秒診断で審査通過の可能性が分かります。
引用元:レイク
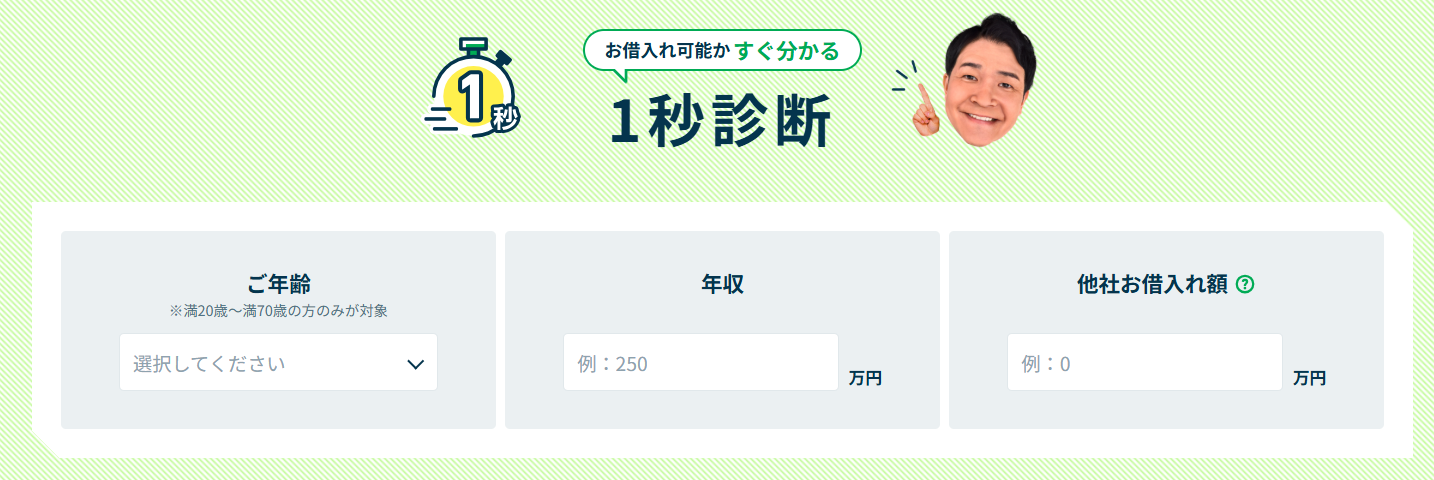
年齢と年収、他社からの借入額を入力するだけで簡易的な事前診断が可能です。
本審査で結果が変わる可能性はあるものの、簡易審査に落ちても信用情報には影響せず、1秒診断で融資を受けられるのか目安にできます。
無利息期間を最大限活用したい人はレイクに申し込みましょう。
アイフルは土日祝日も21時まで審査を実施
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳~69歳まで 定期的な収入がある ※年金収入のみは除く |
| 借入限度額の上限 | 最大800万円 |
| 金利 | 実質年率3.0~18.0% |
| 融資までのスピード | 最短9分 |
| 審査対応時間 | 9:00~21:00(土日祝日含む) |
| 初回無利息期間 | 契約日の翌日から30日間 |
※2026年9月現在、予告なく変更の可能性あり
アイフルは平日だけでなく、土日祝日も夜21時まで審査を実施しています。
申し込みが完了してから最短9分で借りられるため、すぐにお金を借りたい人は審査がスピーディーで対応時間も長いアイフルがおすすめ。
カードレス取引にも対応しており、申し込みから返済までアプリまたはWebで完結できます。
10万円までの借り入れなら、月々の返済は4,000円からと無理のない金額。
スマホアプリから24時間借りられるので、少額を手軽に調達したい人にも便利です。
アイフルのスマホアプリは、目立たないアイコンに着せ替えできるのが特徴。
事前にアイコンのデザインを変えておけば、万が一他人にスマホを見られてもアイフルのアプリと気づかれる可能性は低いです。
土日祝日に審査を受けたい人や、誰にもバレずにスマホからサクッと借りたい人は、独自の配慮があるアイフルを検討しましょう。
ドコモユーザーならdスマホローンで金利の優遇を受けられる
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳~68歳 安定した収入がある 本人名義のドコモ携帯回線契約者またはdアカウントを保有している ドコモが発信するSMSを受信できる |
| 借入限度額の上限 | 最高300万円 |
| 金利 | 実質年率3.9~17.9% |
| 融資までのスピード | 最短30分 |
| 審査対応時間 | – |
| 初回無利息期間 | 契約日から30日間 ※利息無料になる借入限度額は会員ランクにより異なる ※事前エントリーが必要 |
※2026年9月現在、予告なく変更の可能性あり
ドコモユーザーがdスマホローンを契約すると、最大年率3.0%の金利優遇を受けられるのが特徴です。
ドコモ回線やdカード、d払いの利用状況に応じて以下の優遇金利が適用されます。
| 項目 | 実質年率 |
|---|---|
| 優遇金利(優遇あり) | 0.9~17.9% |
| 基準金利(優遇なし) | 3.9~17.9% |
金利が優遇されると利息の負担が減るので、普段からドコモのサービスを利用している人にはメリットです。
dスマホローンはスマホ完結型のローンなので、郵送や対面での手続きは不要。
20時59分までに申し込めば、審査完了まで最短30分が目安です。17時までに申し込めば、即日融資も可能です。
借入方法は、以下の2つから都度選べます。
- 口座振込
- d払い残高へのチャージ
口座振込できる金額は1万円以上ですが、d払い残高へ直接チャージするときは1,000円から借りられます。
借入手数料は無料で、そのままd払いすればポイントも貯められてお得です。
dスマホローンは、審査状況によって自宅または職場への在籍確認を実施するケースがあります。
もちろんプライバシーに配慮して担当者の個人名でかかってきますが、職場や家族に借り入れを勘づかれてしまう可能性も。
絶対に周囲へバレたくない人は、電話での在籍確認をしないローン会社を検討しましょう。
LINEポケットマネーは申し込みから返済までをLINEアプリで完結できる
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳~65歳まで 安定した継続収入のある人 |
| 借入限度額の上限 | 300万円 ※スタンダードプラン |
| 金利 | 実質年率3.0~18.0% |
| 融資までのスピード | 最短10分 |
| 審査対応時間 | – |
| 初回無利息期間 | 契約日の翌日から30日間 ※スタンダードプラン |
※2026年9月現在、予告なく変更の可能性あり
LINEポケットマネーは、LINEアプリ上で借り入れから返済まで完結できる利便性の高さが魅力です。
借入金額は100円からなので、日常的なキャッシュレス決済や給料日前に足りない生活費を借りるのに便利です。
返済日以外でも1円から返せて、自分のタイミングで早めに完済もできます。
LINEポケットマネーの借入プランは、以下から選択可能です。
| おすすめプラン | 特徴 |
|---|---|
| スタンダードプラン | ・利息最大30日間無料 ・利用限度額は50万円まで ・実質年率3.0~18.0% ・増額申請300万円まで |
| マイペースプラン | ・利息無料期間なし ・初回返済日は最短6か月後 ・利用限度額は3万円まで ・実質年率18.0% ・増額申請10万円まで |
初回契約で利息が30日間無料になるスタンダードプランの他に、借り入れから最短6か月後から返済をスタートする「マイペースプラン」が用意されています。
マイペースプランの利用限度額は3万円で、利息無料サービスは対象外。
少額をサクッと借りて返済はバイト代が入ってから、と自分のペースで利用したい人向けです。
LINEポケットマネーは、LINEアプリを活用した独自の審査基準が特徴。
ユーザーの信用度を評価する「LINEスコア」をもとに、貸付利率や利用限度額が決定されます。
LINEの利用状況も審査に影響するので、LINE関連のサービスを利用する機会が多い人は有利になる可能性も。
スコアに応じた金利や限度額の目安はアプリからいつでも確認できるので、審査に通るか不安な人はチェックしましょう。
au PAYスマートローンから借り入れるとPontaポイントが貯まる
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・au IDを持っている人 ・20歳~70歳以下 ・本人に定期収入がある ※年金のみは除く ・携帯電話を持っている ・現住所が国内にある |
| 借入限度額の上限 | 100万円 |
| 金利 | 実質年率2.9~18.0% |
| 融資までのスピード | – |
| 審査対応時間 | – |
| 初回無利息期間 | 契約日から最大60日間 ※条件を満たすと支払った利息をキャッシュバック |
※2026年9月現在、予告なく変更の可能性あり
au PAYスマートローンで借りたお金をau PAY残高にチャージすれば、200円の買い物に対して1Pontaポイントが貯まる仕組みです。
チャージした残高は全国のコンビニやスーパー、マスターカード加盟店と幅広いシーンで使えます。
借り入れから返済までスマホだけで完結するため、カードを持たずにショッピングやサービスの利用も可能です。
申込時にau IDを持っていれば登録情報が自動で反映されて、入力の手間を省けるのがメリット。
インターネットからの申し込みは24時間365日可能で、口座を登録すれば本人確認書類の提出は不要です。
au PAYスマートローンは、最大60日分の利息がキャッシュバックされる入会キャンペーンも実施しています。
| キャッシュバックの内容 | 適用条件条件 |
|---|---|
| 入会から30日間分の利息 | ・申し込みの翌月までに契約(入会)+借り入れ+利息の返済 ・au PAYスマートローンのキャンペーンメール受信設定済み |
| 入会から60日間分の利息 | ・au PAYカード本会員(家族会員除く) ・期間中にエントリー ・申し込みの翌月までに契約(入会)+60日以内の借り入れ+利息の返済 ・au PAYスマートローンのキャンペーンメール受信設定済み |
新規入会する人は30日間、さらにau PAYカード本会員なら契約から60日間分の利息が戻ってきます。
60日分のキャッシュバックを受けるには、事前のエントリーが必要です。
au PAYカードを普段から利用している人はキャンペーンを活用して、一定期間の利息を気にせず利用できます。
Pontaポイントとキャッシュバックを有効活用して負担を軽減したい人は、au PAYスマートローンに申し込みましょう。
1000円単位の少額融資に対応したファミペイローン
| 項目 | 詳細 |
|---|---|
| 申込条件 | 20歳~70歳まで 安定した収入がある 国内居住、日本の永住権を取得している ※無職の年金受給者や自営業者も申込可能 |
| 借入限度額の上限 | 300万円 |
| 金利 | 実質年率0.8~18.0% |
| 融資までのスピード | 最短即日 ※17時までの申し込み |
| 審査対応時間 | – |
| 初回無利息期間 | 契約日から最大60日間 ※ファミマポイントで還元 |
※2026年9月現在、予告なく変更の可能性あり
ファミペイローンは1,000円単位で借りられ、少額融資にも対応可能です。
直接ファミペイ残高へチャージすれば1,000円から、銀行振込なら5,000円から借りられます。
チャージした残高で買い物しても通常通りファミペイボーナスが貯まるので、ファミリーマートをよく利用する人には使いやすいローンです。
アプリ内で借入額や返済日の管理ができ、計画的に利用しやすいのがメリット。
自宅への郵送物や勤務先への在籍確認は原則なしで、プライバシーにも配慮されています。
契約日から60日以内に返済した分の利息は、ファミマポイントとして還元されるサービスも実施中。
短期で返済を予定している人は、余計なコストをかけずに借りられます。
17時までの申し込みなら、最短即日融資も可能です。
17時を過ぎると審査結果が分かるのは翌日以降となるため、急ぎの人は早めの時間帯に申し込むと当日中に借りられる可能性が高まります。
少額から手軽に借りたい人はファミペイローンに申し込みましょう。
セブン銀行カードローンの金利は利用限度額に応じて変動
| 項目 | 詳細 |
|---|---|
| 申込条件 | ・20歳~70歳未満 ・セブン銀行口座を持っている ・アコム株式会社の保証を受けられる ・外国籍の人は永住者に限る |
| 借入限度額の上限 | 300万円 |
| 金利 | 年12.0~15.0%(固定金利) |
| 融資までのスピード | 最短翌日 ※Myセブン銀行からの申し込み |
| 審査対応時間 | – |
| 初回無利息期間 | × |
※2026年9月現在、予告なく変更の可能性あり
セブン銀行カードローンの金利は、利用限度額に応じて年12.0~15.0%に固定されるのが特徴です。
| 利用限度額 | 金利 |
|---|---|
| 10万円、30万円、50万円 | 年15.0% |
| 70万円、100万円 | 年14.0% |
| 150万円、200万円 | 年13.0% |
| 250万円、300万円 | 年12.0% |
初回契約時の利用限度額は、審査により以下の3種類から決定されます。
- 10万円
- 30万円
- 50万円
セブン銀行カードローンの利用上限額は、1万円単位の細かい設定がありません。
初回は最大50万円までの契約になるため年15.0%の金利ですが、増額審査に通れば300万円まで借り入れが可能です。
増額審査は、初めての借り入れから6か月以上経過していれば申請できます。
少しでも低金利で借りたい人は、契約後にある程度の利用実績を積んでから増額審査を受けましょう。
カードローンの申し込みには、セブン銀行の口座開設が必要です。
セブン銀行の口座を開設すると、1~2週間程度でキャッシュカードが届きます。
キャッシュカードが届く前でも、アプリを利用すればセブン銀行ATMから借り入れや返済が可能です。
セブン銀行ATMからの借り入れと返済は、曜日や時間帯に関係なく手数料が無料。
Myセブン銀行からの申し込みで最短翌日の融資になるため、急ぎの人は早めに手続きしなければいけません。
金利の目安を確認してから借りたい人は、セブン銀行カードローンを利用しましょう。
借り入れまでの流れと審査が不安な人の対策
申し込みから借り入れまでは、以下の手順で進めます。
- 申込フォームに必要事項を入力
- 必要書類を提出
- 審査を実施
- 会員登録手続き
- 借入方法を選択
カードローンへの申し込みは、Webの公式サイトやアプリから行えるのが一般的です。
審査では信用情報機関へ照会をかけて、申込内容と相違がないか、クレヒスから返済能力があるのかをチェックされます。
クレヒスに問題がなくても、以下のあてはまる人は審査に通りにくい傾向です。
- 他社からの借り入れが多い
- 借入希望額が返済能力に見合ってない
- 短期間で複数のローンへ申し込んでいる
申し込む前になるべく他社からの借り入れを返済しておくか、借入希望額を低めに設定すれば審査に通る可能性は上がります。
審査が心配な人は以下の項目を参考に、事前の対策で通過率を上げましょう。
Webから申し込んで必要書類を提出する
カードローンは、Web公式サイトやアプリからの申し込みが一般的です。
Webからの申し込みは24時間受け付けているところが多く、スマホ1つあれば借り入れまで完結します。
免許証やマイナンバーカードを撮影してアップロードすれば、本人確認書類の提出も可能。
アプリで完結できるカードローンもあり、自宅にいながらいつでも申し込めるのがメリットです。
カードローンへの申し込みは、以下の手順で進めていきます。
- 申込フォームに必要事項を入力
- 必要書類を提出
- 審査を実施
- 会員登録手続き
- 借入方法を選択
提出書類には免許証やマイナンバーカードの他に、直近の収入が分かる給与明細が必要になるケースもあります。
- 1社で50万円以上の借り入れ
- 複数社で100万円を超える借り入れ
1社で50万円または複数社で100万円を超える借り入れを申し込むときは、収入証明書類の提出を求められます。
大きな額の借り入れを希望する人は、源泉徴収票や直近2か月分の給与明細を用意しておくとスムーズです。
カードローンの種類によっては、口座の登録が必要になります。
借入金の振り込みを希望する人も、キャッシュカードや通帳は用意しておきましょう。
審査ではクレヒスを照会して返済能力を調べられる
金融機関の審査では、3つの信用情報機関に保管された他社の利用状況(クレヒス)を照会して返済能力の有無を調べられます。
保管されている内容は信用情報機関ごとに異なり、どこに照会するかは申し込むローン商品によって変わります。
| 信用情報機関 | おもな守備範囲 |
|---|---|
| 株式会社日本信用情報機構(JICC) | 消費者金融、キャッシング |
| 株式会社シー・アイ・シー(CIC) | クレジットカード、信販、携帯端末の分割払い |
| 全国銀行個人信用情報センター(KSC) | 銀行ローン、住宅ローン、教育ローン |
消費者金融の利用履歴はおもにJICC、住宅ローンや銀行カードローンならKSCに保管されているケースが多いです。
審査では上記3つのうちのいずれか、または複数の機関に照会を行う仕組みです。
金融事故の履歴は3つの機関で共有されており、どこかに支払遅延の情報が保管されていれば審査に影響する可能性も。
CRIN(Credit Information Network)とは、当社および全国銀行個人信用情報センター、株式会社日本信用情報機構の三機関間で行っている交流ネットワークです。
それぞれの信用情報機関が保有する信用情報のうち、延滞に関する情報および各信用情報機関にご本人が申告した本人確認書類の紛失盗難に関する情報などを交流しています。各信用情報機関の会員会社は、加盟する信用情報機関を通じて、この「CRIN」を利用することにより、消費者への過剰貸付の防止、多重債務者の発生防止に、より一層の効果をあげることができます。
引用元:CIC
勤務先やローン残高も共有されるので、嘘の申告をしても高確率で発覚するため、正確な情報を提供しましょう。
過去のクレヒスが不安な人は、信用情報機関に問い合わせれば開示してもらえます。
| 信用情報機関 | 開示方法 |
|---|---|
| 株式会社日本信用情報機構(JICC) | 方法:スマホアプリから開示 サービス時間:365日利用可能 ※午前3~4時、毎月第3木曜の午前0~8時は除く 手数料:700円 |
| 株式会社シー・アイ・シー(CIC) | 方法:インターネットで開示 サービス時間:8:00~21:45 手数料:500円 |
| 全国銀行個人信用情報センター(KSC) | 方法:インターネットで開示 サービス時間:- 手数料:800円 |
過去の支払遅延や金融事故の履歴は、一定期間経つと記録から消えます。
悪いクレヒスがあれば審査に通りにくくなるため、心当たりがある人は記録が消えてから申し込みましょう。
他社の借入金が多いと審査に通りにくいので借入希望額を低めにする
申し込みで借入希望額を高く設定すると、返済の負担が大きいとみなされて審査落ちする可能性があります。
特に他社からもお金を借りている人は要注意です。
審査では他社の借入金額や件数も判断材料になるため、計画的に利用できていない印象を与えると審査結果に影響します。
審査に通りやすくしたいなら、借入希望額を低めに設定するのも方法の1つです。
少額の融資なら、信用情報に問題がない限り審査のハードルは下がります。
返済能力に見合った希望額を申請すれば、他社からの借り入れがあっても審査に落ちる可能性は低い傾向です。
他社の借り入れを返済してから申し込んだ方が、より審査に通る可能性は上がります。
可能であれば、借入件数を減らしてから新しくカードローンに申し込みましょう。
直近で他社のローン審査に落ちている人は、6か月は新規申込を控えた方が無難です。
申込履歴も信用情報機関に保管されるため、短期間で何度もローンに申し込んでいるとお金に困っている印象を持たれてしまいます。
カードローンへ申し込む前に、今の収支を正確に把握して無理のない返済計画を立てましょう。
安心してお金を借りるために注意すべきポイント
カードローンの利用が初めての人は、以下に注意して安全にお金を借りましょう。
- 審査なしのローンへは申し込まない
- 闇金やSNSの個人間融資は利用しない
- 利息も含めた返済計画を立てる
- 短期間に複数のカードローンへ申し込まない
- 返済が遅れそうなときは事前に借入先へ相談する
正規の金融機関では必ず審査が行われるため「審査なし」「誰でも借りられる」といった甘い言葉を並べる業者は間違いなく闇金です。
審査に通るか不安だからと闇金やSNS個人間融資を利用すれば、思わぬ犯罪に巻き込まれる危険性も。
カードローンは一定の金額を返済する「リボ払い方式」のため、利息が膨らんで元本がなかなか減らない事態に陥りがちです。
利息も含めた返済計画を立てておけば、支払いが遅れて金融事故を起こすリスクを減らせます。
万が一返済が遅れそうになったら、現状を借入先に相談して判断を待ちましょう。
金融機関からの借り入れは必ず審査がある
金融機関からの借り入れで必ず審査がある理由は、以下の2つです。
- 貸し倒れのリスクを回避する
- 貸し過ぎを防ぐ
返済能力を調べずにお金を貸すと返ってこないリスクがあり、回収できないとローン会社の損失になります。
貸し過ぎると利用者が生活苦に陥る可能性もあるため、金融機関からの借り入れは必ず審査が実施されるルール。
総量規制で年収の3分の1を超える貸し付けを禁止する法律もあり、他社からの借入状況も確認が必要です。
詳しい審査基準は借入先やローン商品により異なりますが、年収や他社からの借り入れ、クレヒスを総合的に判断されています。
審査なしで借り入れできる正規の金融機関は、存在しません。
審査なしと謳っている借入先は、違法の闇金業者である可能性が高いため、利用は避けましょう。
闇金やSNSの個人間融資は利用しない
闇金やSNSの個人間融資は違法なので、お金に困っていても利用は控えましょう。
貸金業を運営するには、国や都道府県への登録が法律により義務付けられています。
しかし闇金は無登録で営業しており、安易に利用すれば以下の被害にあう可能性が高いです。
- 法外な利息を請求される
- 執拗に取り立てられる
出資法によると上限金利は年20%と定められていますが、違法業者は10日で1割といった法外な利息を請求してきます。
| 借入金額 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10~100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
払えなければ家や職場に脅迫的な電話がかかってきたり、個人情報をネットにさらされたりといったリスクも。
最近ではSNSで融資を持ちかける書き込みも見かけますが、実態は個人を装った違法業者です。
SNSで不特定多数に融資を持ちかけるのは、貸金業法で禁止されている犯罪行為です。
個人であっても、反復継続する意思をもって金銭の貸付けを行うことは、貸金業法上の「貸金業」に該当します。
(注)貸金業を営む場合は、国又は都道府県の登録を受ける必要があります。さらに、不特定多数が閲覧可能なSNS等で「お金を貸します」、「融資します」などと書き込んで、契約の締結を勧めることは、貸金業法で規制されている「貸金業を営む目的をもって、貸付けの契約の締結について勧誘をすること」に該当するおそれがあります。
引用元:金融庁
正規業者のフリをして近づいてくる違法業者もいるため、申し込む前に安全な借入先か見分ける必要があります。
金融庁の登録貸金業者情報サービスで検索すれば、安全な借入先を見分けられます。
正規業者の登録番号を不正に引用した闇金もあるので、所在地や電話番号が一致しているのかも必ず確認しましょう。
「ブラックOK」「誰でも融資」といった甘い言葉を謳う業者は、間違いなく闇金です。
正規業者の申し込みは必ず審査があるので、安全にお金を借りたい人は闇金やSNS個人間取引の利用はやめましょう。
利息も含めた返済計画を立ててから借りる
お金を借りるときは、利息も含めた返済計画を立てておくと支払不能になる事態を避けられます。
無計画に借りると、いつの間にか返済金額が雪だるま式に膨れ上がって生活を破綻させるリスクも。
カードローンは限度額の範囲ならいつでも現金をATMから引き出せるため、借りている感覚が薄れがちです。
特に消費者金融は利息が高めに設定されており、無計画に利用すれば「利息の返済だけで精一杯」「元本が全然減らない」といった状況に陥りやすいです。
金融事故を起こすとクレヒスとして残り、どこからも借りられなくなる可能性があります。
計画的に返済したいなら、各ローン会社の公式サイトでシミュレーションするのが効果的です。
各サイトの返済シミュレーションで借りたい金額を入力すれば、毎月の返済額や払い終えるまでの期間を把握できます。
カードローンは、毎月一定の金額を返済する「リボ払い」が基本です。
しかし支払額が少ないと、ほとんどを利息の返済に充てられて元本がなかなか減りません。
利息を抑えたいなら、お金に余裕のあるときは多めに返済しましょう。
短期間に複数のカードローンへ申し込むと審査に影響する可能性がある
短期間に複数のカードローンへ申し込むと、お金に困っている印象を持たれて審査に影響する可能性が高いです。
早くお金を借りたいからと、同時に2~3社のカードローンへ申し込む人もいます。
しかし信用情報に多数の申込履歴が記録されれば、いわゆる「申し込みブラック」と呼ばれる状況になりやすいです。
短期間に複数の申し込みや増額申請の事実が発覚すれば、返済能力を疑われて審査に通らない可能性も。
情報は一定期間記録されるため、直近で複数のローンに申し込んだ人は半年程度の間を空けた方が無難です。
早くお金を借りたくても、1社ずつ審査結果が出るのを待ってから申し込みましょう。
返済が遅れそうなときは事前に借入先へ相談する
カードローンが期限内に返済できない状況になったら、まずは借入先に相談して判断を待ちましょう。
返済に遅れると、以下のデメリットがあります。
- カードローンの利用が制限される
- 遅延損害金が発生する
- クレヒスに傷が付く
支払期限を過ぎるとさまざまなデメリットがあるため、返済できないときは事前にカードローン担当者に以下を伝えます。
- 支払える日時
- 支払える金額
ペナルティや対処は各会社により異なりますが、返済日をずらしたり、返済金額を減額したりといった対応をしてもらえる可能性もあります。
支払日を過ぎても連絡せず放置するのは、基本的にNGです。
担当者からの連絡を無視し続ければ、電話や郵便で督促される事態に発展します。
払えないときは必ず事前に連絡を入れて、正直に現状を相談しましょう。